
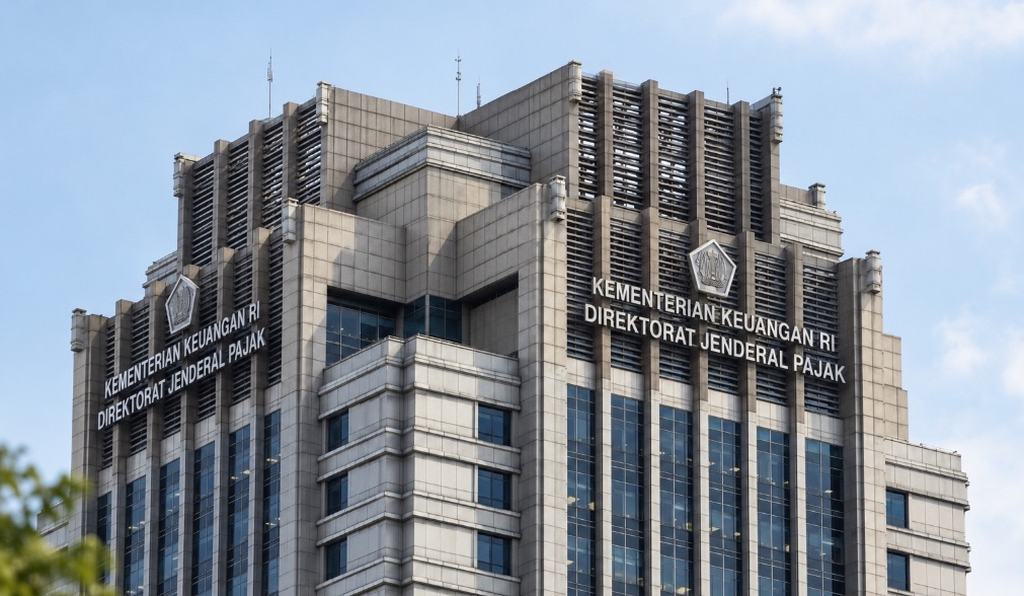
SUARAMALANG.COM – Wajib pajak yang memiliki tunggakan atau terlambat memenuhi kewajiban perpajakan berpeluang memperoleh pengurangan hingga penghapusan sanksi administratif melalui kebijakan Direktorat Jenderal Pajak (DJP). Namun, besaran keringanan tidak berlaku seragam karena ditentukan oleh jenis sanksi, pemenuhan persyaratan, dan waktu pembayaran.
Kebijakan yang tertuang dalam Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 tersebut mulai berlaku pada 8 Oktober 2026. Aturan ini merupakan tindak lanjut Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 yang mengubah ketentuan dalam PMK Nomor 118 Tahun 2024.
Hal penting yang perlu dipahami, fasilitas tersebut bukan pengampunan pajak atau tax amnesty. Pokok pajak yang terutang tetap wajib dibayar. Keringanan hanya menyasar sanksi administratif tertentu dan tidak diberikan secara otomatis kepada seluruh wajib pajak.
Karena itu, wajib pajak perlu memeriksa jenis kewajiban yang belum diselesaikan, dokumen perpajakan yang dimiliki, serta tenggat yang berlaku sebelum mengajukan permohonan.
Pembayaran Pokok Pajak Didahulukan
Salah satu perubahan penting dalam PMK 71/2026 adalah mekanisme pengalokasian pembayaran utang pajak. Jika sebelumnya pembayaran diperhitungkan secara proporsional antara pokok utang dan sanksi administratif, ketentuan terbaru mengarahkan pembayaran terlebih dahulu untuk melunasi pokok utang pajak.
Direktur Jenderal Pajak Bimo Wijayanto menjelaskan, perubahan tersebut diharapkan memudahkan wajib pajak menyelesaikan kewajiban pokoknya sekaligus memanfaatkan fasilitas pengurangan atau penghapusan sanksi sesuai ketentuan.
Perubahan mekanisme ini penting karena membantu wajib pajak memprioritaskan penyelesaian pokok utang. Meski demikian, pembayaran pokok pajak saja tidak otomatis menghapus sanksi. Wajib pajak tetap harus memenuhi persyaratan fasilitas dan memperoleh keputusan dari DJP.
Selain itu, tidak semua sanksi dapat diajukan untuk memperoleh keringanan. PMK 71/2026 menegaskan adanya pengecualian terhadap sanksi administratif dalam surat tagihan pajak tertentu yang berkaitan dengan proses keberatan, banding, maupun peninjauan kembali. Wajib pajak perlu memastikan bahwa sanksi yang dimiliki termasuk dalam cakupan kebijakan.
Tenggat Waktu Menentukan Besaran Keringanan
Dalam kebijakan yang dijalankan melalui KEP-239/PJ/2026, sejumlah fasilitas menggunakan periode pemenuhan kewajiban mulai 8 Oktober 2026 hingga 30 Juni 2027. Namun, tanggal tersebut bukan satu-satunya batas waktu. Persyaratan berbeda dapat berlaku menurut jenis sanksi, waktu penerbitan surat, dan bentuk pelunasan yang dilakukan.
Sebagai contoh, untuk sanksi keterlambatan penyampaian SPT Tahunan Pajak Penghasilan sampai Tahun Pajak 2025 dan SPT Masa sampai Masa Pajak September 2026 yang berstatus kurang bayar, persentase keringanan mengikuti waktu penyampaian SPT. Berdasarkan rincian program yang dipublikasikan DJP, sanksi dapat dihapus 100 persen apabila SPT disampaikan pada 8 Oktober hingga 31 Desember 2026, dikurangi 50 persen untuk periode 1 Januari hingga 31 Maret 2027, serta dikurangi 25 persen untuk periode 1 April hingga 30 Juni 2027, sepanjang persyaratan terkait terpenuhi.
Ketentuan untuk sanksi hasil pemeriksaan, surat ketetapan pajak, surat tagihan pajak, dan denda administratif Pajak Bumi dan Bangunan dapat berbeda. Pada kategori tertentu, persentase pengurangan berkaitan dengan pelunasan pokok pajak atau pembayaran sebagian sanksi dalam periode yang ditetapkan.
Karena itu, wajib pajak sebaiknya tidak menganggap seluruh sanksi otomatis dihapus 100 persen hanya karena melakukan pembayaran dalam masa program. Rincian kategori dan periode pelunasan perlu diperiksa melalui laman resmi DJP mengenai pengurangan sanksi administratif.
Permohonan juga harus mengikuti persyaratan administrasi yang berlaku. Wajib pajak perlu memeriksa ketentuan mengenai pernyataan bahwa sanksi timbul karena kekhilafan atau bukan akibat kesalahannya, serta ketentuan terkait gugatan atau upaya hukum lain apabila relevan.
Kebijakan ini membuka kesempatan untuk menyelesaikan kewajiban perpajakan dengan beban sanksi lebih ringan. Namun, manfaatnya bergantung pada ketepatan memahami aturan dan memenuhi persyaratan. Bagi wajib pajak, langkah paling penting adalah memastikan status kewajiban, menghitung kemampuan pelunasan pokok, dan memeriksa tenggat yang sesuai dengan jenis sanksinya sebelum mengajukan permohonan.